原文:What Happens If OpenAI Dies? 原作者:Ed Zitron · Where’s Your Ed At · 2026-08-18 中文翻译;版权归原作者所有。
我并不是想在这里扫大家的兴,但我对 OpenAI 的生存能力抱有实质性的担忧,而且在过去的几年里,这些担忧变得愈发紧迫。就在完成一项 70 亿美元内部股份回购的同一周,OpenAI 先后目睹了首席运营官(COO,前首席财务官)布拉德·莱特卡普(Brad Lightcap)和首席营收官(CRO)丹妮丝·德雷瑟(Denise Dresser)双双离职。后者在公司仅仅任职了八个月,而在区区四个月前她还曾这样说道:
“我从未见过这种程度的坚定信念能如此迅速且持续地在各行各业蔓延开来,”德雷瑟在 4 月份结束其前 90 天任期时对 CNBC 这样表示。
德雷瑟在任职不到一年的情况下选择离开,很可能放弃了巨额的股票期权。我猜测这意味着她认定,出于某种原因,继续留在 OpenAI 所付出的代价,已经不值得去换取那些我推测在公司上市后能够变现的、价值数千万美元的股票。你知道的,就是那件“板上钉钉”要发生的事。
除非它不再那么确定了。早在 6 月下旬,《纽约时报》曾报道 OpenAI “倾向于”在 2027 年的某个时候上市,但那是在 Anthropic 发起我有生以来见过的最激进的 Pre-IPO 营销活动之前。Anthropic 的投资人向《金融时报》“放风”,称他们预计该公司估值将达到 2 万亿美元,并在 2026 年底前实现(叹气)1000 亿至 1200 亿美元的年化营收——这完全是为了吹高自己持仓而捏造的说辞,而《金融时报》不知出于何种原因,几乎毫无质疑地刊发了这一消息。
然而,对 OpenAI 来说可能更为可怕的是,连 Anthropic 的 Pre-IPO 营销都透着一股绝望的气息。上周晚些时候路透社的一篇报道看起来简直就是为操纵愚钝的投资者而量身定制的,报道称“华尔街对这家 AI 公司的估值考量比通常看得更远,依据的是它从现在起两年后能产生多少营收”,并补充称“预计其营收约为 1900 亿至 2000 亿美元”。
这可以说是最糟糕的部分:
成熟公司通常更多地基于收益或息税折旧摊销前利润(EBITDA)进行估值,这能让投资者直观了解业务的经济效益。
然而对 Anthropic 而言,当前的 EBITDA 并不能充分体现投资者预期该公司在具备规模后所能达到的经济效益。Anthropic 正在 GPU 和其他算力容量、模型训练、推理以及招聘方面投入巨资。这些开支对于支撑其快速扩张是必要的,但随着业务增长,占营收的比例可能会下降。
虽然我认为相关作者相信这是在保持“客观”与“公正”,但这一段文字的存在纯粹是为了给一家商业模式显然存疑的公司“制造共识”。“当前的 EBITDA 并不能充分体现投资者预期该公司在具备规模后所能达到的经济效益”,这无非是“别相信你亲眼所见”的委婉说法,是对受众的一种恳求,要求大家不要根据一家公司的实际业务来评判它,而是要根据一种理论上的业务来评判它——引用路透社的话说,就是“……随着技术进步,训练和推理成本将变得更有效率,而人员和其他运营成本在公司形成规模后占营收的比重可能会下降”。
可能、可能、可能、可能,可能、可能、可能、可能! 这帮该死的公司嘴里永远充斥着见鬼的*“可能”、“将会”或“或许”。把含糊其辞地说一家公司不应基于其实际业务、而应基于它们未来可能建立的且经济效益完全不同的某种理论业务*进行评估视为“客观”的选择,这简直是糟糕透顶的新闻报道。
**旁注:**对此类言论的辩护往往是“为了展现正反两面”,但该报道同样没有披露 Anthropic 每年亏损数十亿美元,也没有提及这些 AI 实验室的盈利能力糟糕得令人发指。不过,它确实写进了 Anthropic 曾实现过一个“盈利季度”,而那一成果完全是因为马斯克(Musk)在 2026 年 5 月和 6 月对其算力成本给予了折扣才成为可能。这一事实同样被报道略去了。
我之所以提及这台“制造共识的机器”所发出的杂音,是因为如果 Anthropic 抢在 OpenAI 之前完成 IPO,我就看不到山姆·奥特曼(Sam Altman)为他那家糟糕的小公司上市的任何可行(或合理)路径。《金融时报》和路透社已经双双被拉下水去帮忙缓冲冲击,这一事实表明 Anthropic 的 S-1 招股书看起来和闻起来都会像汤汤兽(tauntaun)的肚膛内脏一样难看。根据我读到的报道,Anthropic 的状况已经比 OpenAI 好得多,哪怕仅仅是因为它没有在视频生成、浏览器或智能音箱等多个支线任务上分散精力,尽管两家公司都热衷于做‘收取 1 美元却送出 20 到 40 美元’的买卖。
简而言之,如果 Anthropic 带着自身可怕的经济账公开上市示众,很难想象 OpenAI——一家在 2025 年营收 130.7 亿美元却亏损了 209 亿美元的公司——能够好到哪里去。
毕竟,根据彭博社的数据,Anthropic 刚刚在 2026 年 5 月达到了 650 亿美元的年化运行率(run rate)——我猜是一个月的数字乘以 12,或者四周的数字乘以 13,因为他们从未界定这个数字到底怎么算出来的——而 OpenAI 在 8 月中旬才“有望”达到 400 亿美元的年化营收……
**另一则旁注:**我不得不说,彭博社那篇关于 Anthropic 运行率的报道比以往任何时候都更加离奇,它将运行率定义为“一种根据较短周期预测全年营收的指标”,却完全没有说明具体是如何推导出来的。我猜大概没必要去提棘手的问题吧!
当然,我们正处于一个疯狂的时代,所以我已经在 Twitter 上看到三四个人声称 OpenAI 的实际年化营收要高得多,因为他们从信得过的人那里听到了些风声。AI 行业最激进的鼓吹者们,其思维和行事方式就像末日预言降临关头的邪教徒,唯一的区别在于,世界并没有走向终结,取而代之的是 OpenAI 和 Anthropic 成为了全球最大的公司——或者在超级蠢笨的对冲基金经理加文·贝克(Gavin Baker)眼里,成为了全球唯二存活的公司——并以……某种东西奖赏所有坚信不疑的人。荣耀?优越感?还是救赎?
无论如何,如果 Anthropic 抢先一步登陆公开市场,OpenAI 就真的大祸临头了。
OpenAI 的营收增长恰恰在最需要加速的时刻放缓了
2025 年 10 月 31 日,心烦意乱的山姆·奥特曼向助推者兼投资人布拉德·格斯特纳(Brad Gerstner)表示,OpenAI 当年的营收将“远超 130 亿美元”,随后又称他会“为他的股份找到买家”。最终,根据我自己的报道,“远超”实际指的就是“多出 7000 万美元”,OpenAI 在 2025 年录得 130.7 亿美元的营收,其中软银(SoftBank)一家就贡献了 8.62 亿美元。一周后的 11 月 6 日,CNBC 报道称 OpenAI “有望”实现“超过”200 亿美元的年化营收。OpenAI 计算年化营收的方法是将最近四周的数据乘以 12,我猜这意味着它在某一个四周区间内的营收达到了 16.6 亿美元?
2026 年 3 月 4 日,The Information 报道称,OpenAI 在 2025 年底达到 214 亿美元后,其年化营收已“突破”250 亿美元,并附上了下面这句令人啼笑皆非的话:
知情人士之一表示,OpenAI 计算年化营收的方法是将过去四周的营收乘以 12。如果 OpenAI 仅根据过去一周出现的营收峰值来计算该指标,其年化营收将达到约 300 亿美元。
对啊朋友,这就是为什么使用年化营收是个极其愚蠢的主意。如果你碰巧经历了一个特别繁忙的四周周期——比如配合大规模社交媒体推广的产品发布——你就可以利用这个周期来吹大你的营收数据,而这正是 OpenAI 正在干的勾当,正如那些(我推测在 OpenAI 工作的)消息人士所证实的那样,他们就是这么干的。
年化营收绝不是衡量这些公司财务状况的有效指标,它的存在纯粹是一种营销手段;更糟糕的是,AI 算力 token 的消耗并不是一种经常性收入来源。虽然如果仅仅是两家公司在销售(受补贴的)订阅服务,你理论上还可以把年化营收当作一种趋势性参考数据,但由于这些公司能够随意挑选可能被异常交易所吹大的时间段(比如有人失误在 Claude token 上一口气花掉了 5 亿美元),这些数字对投资者而言介于毫无用处与产生实质危害之间。
即便如此,OpenAI 也花了整整七个月才“有望”达到 400 亿美元的年化营收运行率,而这比 Anthropic 在 5 月达到的水平(470 亿美元)还要少 70 亿美元,比 Anthropic 在 7 月底达到的运行率更是整整少了 250 亿美元。
也许纯属巧合,但也值得注意的是,关于 OpenAI 令人振奋的最新年化营收消息之所以被“泄露”,恰恰是在其首席营收官突然辞职后短短几个小时之内。
OpenAI(以及 Anthropic)之所以希望你从“年化营收”的角度来思考问题,是因为与其承诺的支出和资金消耗速度(burn rate)相比,其实际营收显得有些平平无奇。The Information 报道,在 2026 年第一季度,OpenAI 在 57 亿美元营收的基础上,仅在“营收成本”和模型训练上就烧掉了 121 亿美元,而这还没算进OpenAI 在 2025 年就烧掉了 57.3 亿美元的销售与营销板块——换种说法,OpenAI 花了 121 亿美元买算力,净亏损 64 亿美元,这还不包括数据成本、员工薪水或任何其他开销。OpenAI(连带 The Information)不知用了什么手段将这一亏损粉饰为仅有 37 亿美元的资金消耗,很可能采用了与我此前看到的财务报表里相同的财务造假把戏。
现在,你们当中有些人读到这里可能会说:“哇,57 亿美元是一大笔钱啊!”但这毫无意义,因为 OpenAI 赚的钱越多,其服务的成本就越高。这并不是什么高深的数学,但它却一直被绝大多数针对该公司的媒体报道所忽视,我猜大概是因为把这一切想透了会让人感到有些过于荒谬。
说真的,OpenAI 真的可能会死
我知道你们会叫我煽风点火者、职业黑粉、怀疑论者,或者恨不得把我抓起来关进动物园,但我必须明确指出:OpenAI 设定了荒谬乃至绝无可能的预期,并作出了同样性质的承诺。
具体来说:
- 为了履行其算力义务,OpenAI 既需要具备必要的市场需求,又需要超过 8000 亿美元的现金(或者,用股票换取算力的能力,它过去曾这么干过)。
- 为了作为一家持续经营的企业生存下去,它必须在某个节点找到实现盈利的方法。
- 目前尚不清楚它(或 Anthropic)究竟如何做到这一点。The Information 报道的预测数据显示,OpenAI 将从 2029 年的负 510 亿美元自由现金流,跃升至 2030 年的正 390 亿美元。我会在下文分享这张图表。
- 为了真正活下去,从现在起到那时,它基本上每年都必须筹集 1000 亿到 2000 亿美元的资金。
- 为了上市,它的各项财务数据——无论在营收还是亏损方面——都必须具备与 Anthropic 竞争的实力,而后者目前的增长速度明显更快,企业客户基础也更庞大。
要让上述任何一项成为现实,OpenAI 都必须以惊人的速度增长,实际上(根据 The Information 报道的预测数据)从现在起到 2030 年底,其营收必须增长 10 倍。
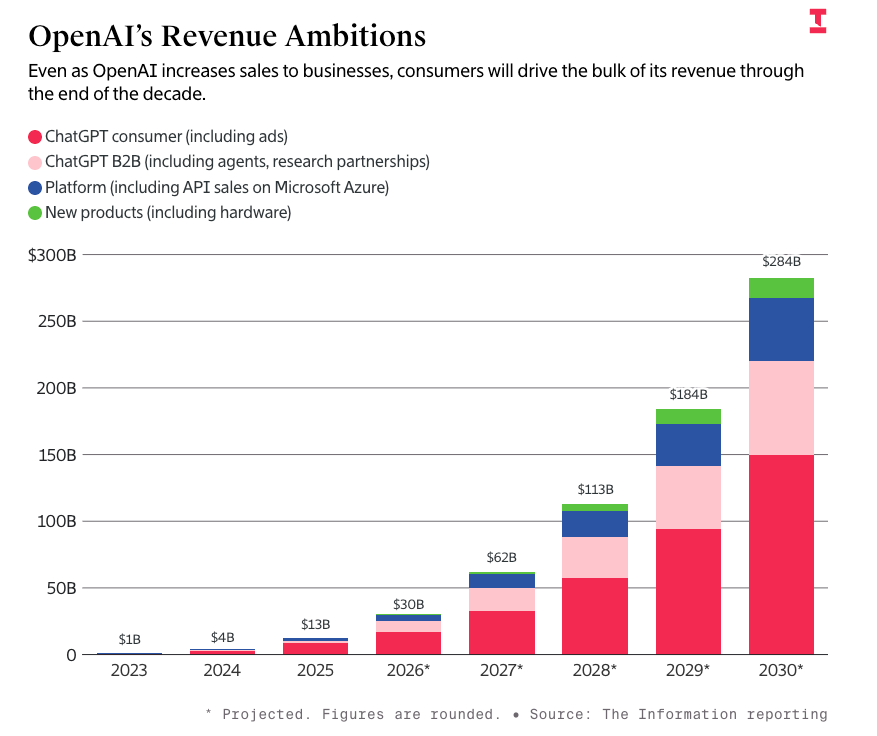
OpenAI 的预测模型要求其 2025 年营收接近翻三倍,2026 年营收翻倍,2027 年营收近乎翻倍,2028 年营收增长 68%,2029 年营收再增长 64%。在这场穿透营收幻觉的神奇魔幻之旅终点,OpenAI 的收入将超过英伟达(NVIDIA)在 2026 财年的收入(2159 亿美元),并且不知怎么地就实现了盈利:
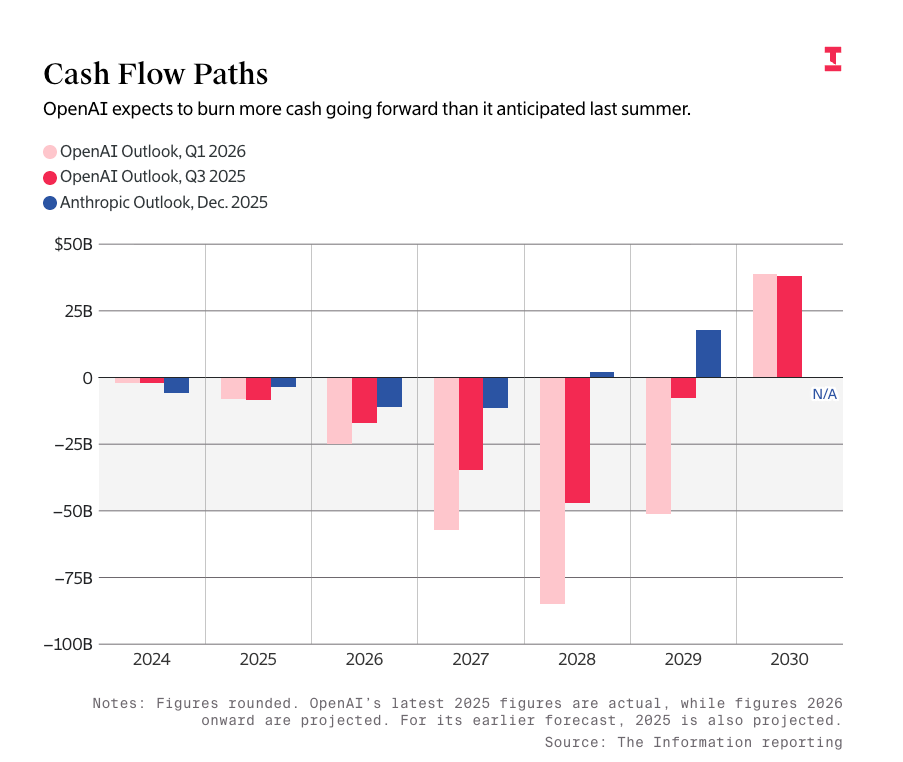
我意识到,许多人已经被科技行业驯化,深信科技公司 CEO 的每一个构想最终都能变为现实,但 OpenAI 所承诺的以及被迫承担的庞大规模,已经超越了现代历史上的任何先例。
虽然我所说的很多内容同样适用于 Anthropic(该公司自身在未来三年内也有超过 3000 亿美元的债务承付到期,且同样深陷亏损),但在企业客户将成本视为“巨大障碍”的关键时刻,OpenAI 显然没能迎头赶上。这也使得它(连同最近的模型降价措施)除了允许用户花 200 美元消耗价值 1.4 万美元的 token 之外,几乎不可能奇迹般地重新加速增长,而这一招……效果同样乏善可陈,根本无济于事。
无论如何,营收的任何加速都将意味着成本的同等加速,这意味着 OpenAI 将需要从不断缩水的投资者资本池中,再筹集好几轮规模达 1220 亿美元的融资。软银从字面意义上已经无力再做任何追加投资,其流动性已经紧张到不得不以其持有的全部 OpenAI 股份作为抵押来换取一笔 100 亿美元的贷款;而英伟达 CEO 黄仁勋(Jensen Huang)也表示,今年这笔 300 亿美元的投资很可能是他们最后一笔。虽然形形色色的风险投资“提款机”们可能对继续注资抱有某些兴趣,但毫无例外地,OpenAI 每年所需的资金都会比上一次索要的更多。
因此,实际上只剩下两种可能的结果:
- OpenAI 从字面上成为有史以来规模最大、最成功的公司。
- OpenAI 在某个时刻耗尽资金。
我再次重申,我这不是在危言耸听,而是以一种相对客观冷静的视角审视冰冷的硬数据,并质问它到底凭什么能负担得起这所有的一切。
而且天哪,得有多少事情完全走对才行啊。
OpenAI 到 2030 年底有超过 8000 亿美元的义务到期,预计截至 2027 年底将为甲骨文、谷歌、亚马逊和微软贡献约 1460 亿美元的云业务营收
根据我上一期付费通讯的内容,结合《华尔街日报》关于其截至 2030 年预计 7500 亿美元算力支出的报道,以及对博通(Broadcom)、微软、谷歌、亚马逊和 CoreWeave 分析师研报的梳理,OpenAI 至少需要 8000 亿美元才能履行其在未来三年半内的各项承诺。
然而,问题在于这些资金中的大部分将在 2027 年底前到期,并且至少需要再进行一轮巨额融资。
具体而言:
- 根据富国银行(Wells Fargo)的分析师研报,我估计 OpenAI 在 2027、2028 和 2029 财年内需要承担约 875 亿美元的博通芯片采购义务。
- 我没有将这些计入总额,因为尚不清楚 OpenAI 实际需要承担多少责任。The Information 几个月前曾报道,博通和微软都将为这些芯片提供融资。目前尚不明确 OpenAI 是否需要像 Anthropic 在其价值 350 亿美元、由私人信贷资助的先购买谷歌 TPU 再向谷歌回租的交易中那样承担持续性付款。
- 根据富国银行、瑞银(UBS)和巴克莱(Barclays)的分析师研报,仅 OpenAI 一家预计就将在未来一年半内占到谷歌、亚马逊和微软云业务营收的 1260 亿美元以上。
- 之所以采用一年半这个奇特的时间段,是因为微软的 2027 财年是从 2026 年 7 月 1 日算至 2027 年 6 月 30 日。
- 该分析还假定 OpenAI 在 2027 和 2028 财年(根据富国银行的估计)在 Microsoft Azure 上的支出为线性的 401 亿美元。按常理推断,其协议和承诺将迫使它支出更多。
- 这还不包括 OpenAI 作为其为期五年、价值 224 亿美元协议的一部分需要支付给 CoreWeave 的款项。
- 尽管这一估算源自 2025 年 12 月,富国银行的迈克尔·图林(Michael Turrin)估计 OpenAI 对甲骨文(Oracle)2027 财年(刚刚于 2026 年 6 月 1 日开始)的营收贡献约为 100 亿美元,随后在 2028 财年将上升至 390 亿美元。我认为在这里将其保守估计在 200 亿美元左右是合理的。
当然,所有这些都取决于谷歌、微软、亚马逊和甲骨文能否建立足够的算力基础设施来承接这些收入,但如果我们假定一切如期发生,OpenAI 仅为了应付截至 2027 年底的预期算力承诺,就需要超过 1470 亿美元。
以下是一些尚未计入的其他成本:
- 与其在佐治亚州仍处于理论阶段的 300 亿美元开发项目相关的任何及所有成本。
- 与其消费级硬件设备发布相关的任何及所有成本。
- 其数千名员工的薪酬。
- OpenAI 用于训练模型所购买数据花费的数十亿美元。
- 其在 CoreWeave 上的算力开销。
- 其在 Cerebras 上的算力开销(三年 200 亿美元)。
OpenAI 该如何筹集更多资金?
随着其 IPO 很可能推迟至 2027 年(如果它真能上市的话),OpenAI 几乎必然需要在 2027 年 3 月前再筹集一轮资金,规模很可能与今年 3 月完成的 1220 亿美元融资相当。
谁会来投资?
OpenAI 面临的最大问题是,在其上一轮 1220 亿美元融资中,有 1100 亿美元是由亚马逊(500 亿美元)、英伟达(300 亿美元)和软银(300 亿美元)包揽的,剩下的区区 120 亿美元则由一大群形形色色的风险投资机构、私人信贷基金和公立捐赠基金凑齐——后者的管理层真应该被开除,最好直接发射到太阳上去。
无论如何,120 亿美元甚至不够支付其单季度的算力开销。
我想表达的观点是:在我们讨论关于估值的任何棘手细节之前,若没有那些巨型实体的鼎力支持,进行下一轮融资早已变得几乎不可能——而这些巨头本身,恰恰在 OpenAI 最需要资金的当口,开始显露出越来越严重的财务承压迹象。
让我们逐一拆解。
如前所述,软银的流动性已逼近极限,且在 2026 年 10 月 1 日还有另一笔 100 亿美元的债务到期。尽管从理论上讲,它可以通过出售更多 ARM 股票来资助后续融资,但该股票实际上构成了其全部的资产净值(NAV);虽然进一步质押借贷可行,但这样做会对 ARM 的股价构成实质性压力,毕竟到了某个节点,你不仅是在投资一家公司,而是在押注软银是否会把它的股票当成存钱罐来套现。
几周前,亚马逊打完了作为该轮巨额融资一部分的 500 亿美元投资中剩余的 350 亿美元尾款。虽然理论上它有可能投入更多,但其自由现金流现已转为负数,并且它需要尽可能多的资金来满足其 2026 年预计高达(天哪!)2200 亿美元的资本支出。
谷歌是一个潜在的投资方,因为我不确定人们是否意识到 OpenAI 已经成为多大的 Google Cloud 客户——瑞银的斯蒂芬·朱(Stephen Ju)估计 OpenAI 将在 2026 年支出 93.75 亿美元,在 2027 年支出 125 亿美元,而且 Google Cloud 正日益成为谷歌最大的增长引擎。然而话又说回来,谷歌在最新的季度财报中自由现金流同样转为负数,哪怕是最迟钝的投资者,也开始对眼前这一切显而易见的左手倒右手循环感到不安。
英伟达在理论上有能力投入更多,但市场对其逐步演变成“通用电气金融(GE Capital)”模式感到更加惶恐。黄仁勋显然深知这一点,这也是为什么他在俄亥俄州为一座“10GW”数据中心所提供的“兜底担保”(OpenAI 已签署了长达 20 年的租约),实际上并非为 OpenAI 的算力开销兜底,而是在发生折价变卖资产时为底层资产托底:
知情人士表示,例如,如果 OpenAI 放弃该项目,SB Energy 将首先尝试以相同价格将场地转租给另一家客户。如果 SB Energy 无法找到合适的租户,该机构将尝试出售场地,英伟达将补足资产价值的差额,若第一阶段完工,兜底金额最高可达 1050 亿美元。
熟悉该交易的人士表示,通过为数据中心的资产价值(而非 OpenAI 的持续租金付款)提供担保,这一结构大幅限制了英伟达的风险敞口。这家芯片巨头的担保覆盖的是已完工的数据中心,而非正在建设中的设施。
这是一个相当重大的“如果”,因为这指向的是由一家从未建过数据中心的公司去打造 5GW 的理论容量;与此同时,距离最近的类似项目——规模为 1.2GW 的 Stargate Abilene——历时两年也仅完成了八栋建筑中的三栋。根据对这笔交易的描述,英伟达只有在数据中心真正建成的情况下才必须履行担保责任。
作为交易的一部分,英伟达正在向 SB Energy 投资 15 亿美元,这是一家由 OpenAI 和软银共同投资的公司,正试图在今年某个时候上市,其目的很可能是为软银的资产负债表补充流动性,尽管据路透社报道,此次 IPO 仅能筹集 50 亿至 70 亿美元。
私人信贷(Private Credit)能否救场?
OpenAI 此前已在多轮融资中从黑石(Blackstone)、贝莱德(BlackRock)和 Insight Partners 等私人信贷基金处筹集资金,这些基金完全有可能像“百兽王”合体一样联合起来,作为维持 OpenAI 生命线的一种手段。
话虽如此,我们在可预见的未来讨论的是每年超过 1000 亿美元的资金需求,这已经远远超出了他们对一家具有极度负利润率且正被更年轻的竞争对手蚕食市场份额的非上市公司的承受极限。
此外还存在另一个问题:私人信贷在资助 AI 数据中心方面就已经遇到了困难,而数据中心在理论上是对基础设施和电力更为稳健的投资。当英伟达宣布其“5000 亿美元”基金时,媒体迅速推断资金已经到位,而没有看清这实际上只是一份“[谅解备忘录(MOU)](https://www.wheresyoured.at/dont-look-up/#:~:text=Yet%20when%20you%20actually%20open%20the%20press%20release%20\(which%20I%20found%20on%20my%20Terminal%20but%20cannot%20for%20the%20life%20of%20me%20get%20a%20link%20to\)”,换言之就是“一份关于未来也许会做点什么的非约束性协议”。
然而彭博社的后续报道发现情况比子虚乌有还要糟糕,尽管数月来进展缓慢,黄仁勋依然坚持发布了这一声明:
高盛集团(Goldman Sachs)、黑石集团(Blackstone)和阿波罗全球管理(Apollo Global Management)数月来不知疲倦地起草债务交易方案,以帮助人工智能系统开发者购买英伟达公司的芯片。
面对复杂交易进展迟缓的局面,英伟达首席执行官黄仁勋决定改变策略:他于本周公开了这一动作,称该财团旨在共同为总计 5000 亿美元的 AI 算力交易提供融资——这是一个毫无明确来源的整数。
我之所以提起这件事,是因为如果私人信贷基金连为数据中心融资都举步维艰,他们将面临天大的麻烦去说服投资者涌入一家亏损严重、排名第二、由一位极不讨喜的 CEO 执掌且此人素有撒谎癖好的 AI 实验室。
风险投资机构能站出来吗?
如前所述,OpenAI(以及 Anthropic)一次又一次地搜刮风险投资领域的残羹冷炙,却从未能在单次融资中筹集超过 300 亿美元。
- OpenAI 2025 年 400 亿美元融资轮次中有 300 亿美元来自软银。
- Anthropic 于 2026 年 2 月完成的 300 亿美元融资包括来自英伟达的预计 100 亿美元和来自微软的 50 亿美元,其余约 150 亿美元由包括对冲基金简街(Jane Street)在内的 37 家不同的风险投资和私人信贷基金分摊。
- Anthropic 于 2026 年 5 月完成的 650 亿美元融资包括来自谷歌的 100 亿美元和来自亚马逊的 50 亿美元,以及来自美光(Micron)的资金。在 28 家投资机构中,仅有 8 家是风险投资公司,其余由对冲基金、资产管理公司、主权财富基金和投资机构混合组成。
这些交易中涉及的机构名单数量之庞大表明,调动如此规模的资本确实极其困难;我认为每年都重复这一壮举将变得难如登天,即便 Anthropic 成功上市也是如此,因为绝大多数投资者极难在公开市场上真正套现离场。
别忘了,我们在这里谈论的可是 OpenAI——浑身散发着臭气、烧钱无度、屈居第二的 OpenAI,那个背负所有巨额承付责任的 OpenAI,那个 CEO 妄图监控客户一切行为的 OpenAI。那个除了英伟达、软银、微软或亚马逊之外,从外部渠道筹集到的资金从未超过 120 亿美元的公司。就是那一家。
这里实际上存在两个主要难题:
- 虽然风险投资机构可能渴望投资 OpenAI,但要实际调动超过几十亿美元的资金极其困难。
- OpenAI 的估值实在是高得离谱。
估值难题
OpenAI 那轮 1220 亿美元的融资对其估值达到了 8520 亿美元。
而且,据《纽约时报》报道,顾问团队对试图以 1 万亿美元估值上市的想法提出了反对意见:
OpenAI 的顾问向公司高管提出了两个选择:要么等到 2027 年以 1 万亿美元的估值上市,要么降低目标估值以加快 IPO 进程。一位就该议题与奥特曼有过接触的人士表示,奥特曼回应称,对万亿美元估值的任何改动都是免谈的。
从客观角度来看,对于一家目前占微软 AI 营收 70%、且号称是自谷歌或 Facebook 以来最重要初创公司的企业来说,1 万亿美元的估值仅相当于约 15% 的溢价。
抱歉,我不打哑谜了:这很糟糕。对于一家拥有如此规模和地位的公司,OpenAI 本应毫不费力地迈入 2 万亿美元的估值门槛,但公开上市要求你提供经过审计的财务报表,以及对公司为何值这么多钱作出解释,而这需要比仅包含年化运行率和画大饼图表的投资者推介材料更有说服力。
这里的问题在于,如果 OpenAI 连以 1 万亿美元估值上市都做不到,就不清楚为什么会有人愿意以 8650 亿、8000 亿甚至 7000 亿美元的估值进行投资,除非他们碰巧相信它会以低于 1 万亿美元的估值上市,然后不知为何奇迹般地暴涨到数万亿美元。在现阶段,任何投资者获得可观回报的可能性都微乎其微;而 Anthropic 似乎真的在与投资者接洽筹备 IPO 且展现出了营收增长,这让 OpenAI 的处境更加逼仄……
*……即便如此,AI 看多派依然战战兢兢,*因为其 650 亿美元的年化营收(截至 7 月底)低于部分机构的预测——市场情报机构 Yipit 曾宣称其在 7 月 22 日达到了 743 亿美元——这让那些由黑魔法和黑霉菌共同构建起极高预期的多头们感到心理与生理上的极度不适。
尽管 Anthropic 首席财务官克里希纳·拉奥(Krishna Rao)在早期的 IPO 会议上尚未讨论估值细节,但投资者和分析师们要么在预期、要么在祈祷其估值能达到 2 万亿美元;然而,如果 OpenAI 连 1 万亿都拿不到,很难看出 Anthropic——一家规模略大但基本可比、且底层经济模型同样腐朽的企业——如何能翻倍拿到这个数字,甚至更进一步。
看到这一切,任何大脑健全的风投机构怎么可能还会以接近 8650 亿美元的估值去投资 OpenAI?尽管现有投资者可能会为了维持公司运转而选择跟投,但在某个时刻,他们的有限合伙人(LP)会提出合理质疑,比如:“你们打算怎么帮我们把钱赚回来?”
这一问题已经开始困扰 Thrive Capital,该机构已在 OpenAI 身上砸下了数十亿美元。据彭博社报道:
该公司 2022 年成立的成长期基金(该基金投资了今年早些时候被 Alphabet 旗下谷歌收购的 Wiz)目前的资金回报倍数为其初始投资金额的 0.3 倍。这使其位列排名前 5% 的基金之列。大多数风险投资基金需要 10 到 12 年才能实现资本回收。
Thrive 最大的投资项目 OpenAI 预计将产生可观回报。该公司是其早期支持者,通过至少五只独立的基金向这家初创公司注资,最早可追溯至 Thrive 2018 年规模为 4.08 亿美元的投资工具,以及今年完成募集的一只规模为 62.3 亿美元的基金。Thrive 投资组合中其他备受瞩目的 IPO 候选企业包括 Stripe 和 Anduril。
没错,朋友们,如果你投资了 Thrive 在 2022 年设立的成长期基金,你投入的每 1 美元目前只能收回 30 美分,其中大部分还被死死套在 OpenAI 里面。
虽然我并不否认这存在可能,但有限合伙人的容忍度是有极限的——尤其是红杉资本(Sequoia)和其他风险投资公司的基金回报率普遍落后于标普 500 指数之际。
而且,请原谅我不断重复:*OpenAI 还需要多得多的资金!*它每年至少需要 1000 亿美元,否则就彻底玩完了!
OpenAI 的时间(和金钱)正在耗尽
OpenAI 的崩塌,很可能是由于其毁灭性的债务负担和经济模型所构筑的围墙全面合拢的结果;随着局势走向瓦解,交易对手将被迫承受亏损,各项协议也将化为废纸。
这一切的开端,听起来再明显不过,就是 OpenAI 出现资金短缺;而我们已经看到了资金见底的征兆——亚马逊几周前通过追加支付 350 亿美元“完成”了对该公司 500 亿美元的投资。
明确地说,坊间传闻那 350 亿美元是以 OpenAI 成功上市或实现 AGI 为前提条件的,尽管在融资公告中官方仅表示其取决于“某些条件的达成”。
然而,亚马逊并非出于善心、或是因为觉得 OpenAI 是一家多么优秀的公司才决定打出这 350 亿美元——如果让我猜的话,那是因为 OpenAI 需要这笔钱来支付其算力成本,其中估计有 90 亿美元流向了亚马逊云科技(AWS)。
OpenAI 在刚刚拿到至少 400 亿美元的区区几个月后(且在从软银获得另一笔 100 亿美元仅一个月后)就急需 350 亿美元,这一事实表明:要么算力预付成本极其残酷,要么 OpenAI 正在以资本主义历史上前所未见的速度疯狂焚烧现金。
无论原因何在,OpenAI 显然每隔几个月就需要数百亿美元来跟上其开支节奏,并且随着其“增长”,它只会需要更多资金——我指的是必须为亚马逊、谷歌、微软、CoreWeave、甲骨文和 Cerebras 预付算力成本。
虽然断言 OpenAI 何时会崩盘是愚蠢的(我对此深有体会!),但它的崩盘将源自最显而易见的诱因——当它被要求拿出一大笔真金白银,却再也找不到任何途径来筹集更多资金的时候。
当你退一步审视全局,自 2024 年 10 月以 66 亿美元融资收官(外加一笔 44 亿美元的信贷额度)以来,OpenAI 几乎就处于永无止境的融资状态中。2024 年 12 月 27 日,OpenAI 在一篇博客文章中表示,它所需的“资金超出了想象”;仅一个月后,即 2025 年 1 月,它便启动了新一轮谈判,计划于 2025 年 3 月 31 日“完成”一笔 400 亿美元的融资,尽管起初它仅从软银处筹得了 100 亿美元(其中 25 亿美元来自银团投资者)。
五个月后的 2025 年 8 月,OpenAI 从一组风险投资人和资产管理公司手中“作为该轮一部分”追加筹集了 83 亿美元;2025 年 10 月又向投资者出售了 66 亿美元的内部持股;到 2025 年 12 月中旬,又有传言称其将再融资 1000 亿美元,紧接着就在 2025 年 12 月 31 日从软银手中又拿到了 225 亿美元。
虽然我们知道 OpenAI 截至 2025 年底拥有约 250 亿美元现金,但 The Information 为我们提供了最新信息,称截至 2026 年第一季度末,其拥有约 730 亿美元的现金和“有价证券”,其中可能包含来自亚马逊、英伟达和软银的至少 350 亿美元,但不知何故,报道记者拒绝将纯现金部分单独拆分列出。尽管如此,这意味着 OpenAI 真实的现金状况仅仅是由于外部资本的大举注入才显得好看,而无论该公司在 2026 年第二季度经历了什么,都意味着它又需要额外的 450 亿美元(亚马逊加软银,可能还要算上英伟达的另外 100 亿美元,因为尚不清楚那整笔交易是如何摊销的)。
我的意思是,在接下来的三个月内的某个时刻,OpenAI 将需要更多资金,很可能是数百亿美元,特别是随着它进入谷歌、亚马逊和 CoreWeave 的新财年,这三家公司可能都会要求它为此前并不具备的算力容量预先支付款项。
而且正如我反复强调的,OpenAI 必须不断筹集资金,因为其成本是随着营收同步膨胀的,并且它既没有削减成本的明确路径,也没有涨价的空间——正如它(以及 Anthropic)在试图将企业客户迁移到要求其支付真实 AI 服务成本的账户体系时所发现的那样。
这一切与我对 AI 的主观感受无关,而完全关乎基础数学。OpenAI 毫无规模效应可言,它深陷巨额亏损,并且缺乏稳固的商业模式。这自然意味着它必须源源不断地筹集资金,但鉴于其所需的绝对金额之巨、可供募集的资金池日益枯竭、自身估值已被严重吹大,以及它正远远落后于面临同样困境的竞争对手,继续融集更多资金将变得极度艰难。
OpenAI 承诺了不可能完成的奇迹,并建立了一家只有在人们愿意无视资本主义历史上最糟糕商业模型时才讲得通的公司。它的未来完全寄托于在历史上最严峻的融资环境中每年筹得超过千亿美元。它的营收正在放缓,它的竞争对手(而且实际上只有这一个)已经跑在了它前面(哪怕对方自身也在放缓),而它的 CEO 则是商业史上表现最糟糕的发言人之一。
无论你作何感想,你都无法否认这一逻辑:OpenAI 在年底前将需要更多资金——很可能是数百亿美元——而这些钱必须有着落。它可以来自谷歌、亚马逊,甚至是 Meta;它可以来自 SpaceX,尽管马斯克可能得捏着鼻子认了;它可以来自微软;它也可以来自风险投资人们最后孤注一掷联手举办的一场“电视求援募捐义演”,最后再为它续一次命。
但它必须来自某个地方。
而在某个节点,OpenAI 将彻底无力支付其账单;更确切地说,它将不得不把真金白银交给某个拒绝接受股权或欠条(IOU)作为对价的债权人。
无论拒绝该交易的人是谁,那个人都将成为扣动扳机并将 OpenAI 的尸体送进屠宰加工厂的执刑者。
OpenAI 的覆灭会是什么样子?
**旁注:**我想声明,以下纯属推测。世界是混乱的,未来是不确定的,等等等等。
因此,尽管我大谈 OpenAI 的死亡,它的末日可能会以多种不同的形式降临,但很可能始于(正如我刚才所说)有人向 OpenAI 索要真实的、非左手倒右手的美元现款,而山姆·奥特曼只能这样看着他们:
但寻找终局征兆的第一站,在于 OpenAI 的营收增长。为了与 Anthropic 竞争,它必须在未来三个月内达到 600 亿美元的年化营收(我真特么对年化营收感到无比厌烦)。倒下的第一块多米诺骨牌将是他们未能达到这一目标,或者目睹营收发生倒退——如果这种情况尚未发生的话;毕竟,OpenAI 衡量运行率的标准完全建立在人为精心挑选的四周区间之上。
市场只需要嗅到一丝倒退的恶臭,恐慌就会迅速蔓延。
在现阶段,Anthropic 和 OpenAI 的营收增长放缓都是不可避免的,哪怕仅仅是因为它们走到今天完全是靠受补贴的订阅服务与各大企业在刷 token 狂热项目中烧掉数百万美元共同推动的,而这些项目到年底都将消耗殆尽。OpenAI 花了一年多的时间试图在企业端迎头赶上——这一战略由现已离职的 COO 布拉德·莱特卡普主导——结果却发现客户恰恰在自身需要加大开销的关键时刻变得对成本极其敏感。更糟糕的是,Ramp 发现,由于价格高昂,客户对 Anthropic 更昂贵的“Fable”模型采纳缓慢,这意味着它们根本没有大幅提价的空间。
我猜想 Anthropic 急于在 9 月抢跑 IPO,是为了避免让投资者看到其在“刷 token 狂热”退潮后的增速放缓。如此一来,它将把 OpenAI 置于一个极其残酷的境地:不得不同时为自身以及 Anthropic 的商业模式进行双重辩护。
因此,值得密切关注的是任何增速放缓的迹象——这可能表现为直接宣布“运行率出现下滑”、在 OpenRouter 上的消耗降低、更多的降价举措,或是 OpenAI 试图通过批量采购提供 token 折扣的任何尝试。
随后,在某个时间点,资金流向某一方的渠道将被切断。
猜测这一方到底是谁的难点在于,整个 AI 泡沫在很大程度上是由 OpenAI 的营收所支撑的。微软、谷歌和亚马逊都在利益上(无论是字面意义还是象征意义)与 OpenAI 深度绑定,至少要维持收到 OpenAI 付款的表象;这意味着它们很可能会在延期付款和/或以股权置换方面与其通力配合,这极可能会演变成某种对私人信贷在无力偿还贷款时所采用的本已问题重重的“实物支付(payment-in-kind)”机制的拙劣模仿。
CoreWeave 可能是值得观察的一个切入点,其最大客户分别是微软(代表 OpenAI)、OpenAI 自身、英伟达、谷歌(代表 OpenAI)以及 Anthropic。虽然微软和谷歌不太可能因为 OpenAI 缺乏现金而停止支付账单,但 OpenAI 获准在 360 天内付款(Net 360);这意味着,如果 CoreWeave 的现金流在营收增长的情况下突然开始下挫,那很可能是因为山姆·奥特曼把欠条订在了迈克尔·英特拉托(Michael Intrator)的车上,并附上了一张纸条,上面写着:“对不起。我做不到。别恨我”。
Cerebras——其营收的 50% 到 70% 来源于 OpenAI 的合同——则是另一个值得关注的风向标。如果其营收(或现金流)未能兑现,这可能是 OpenAI 无力支付账单的又一信号。
其他显而易见的迹象包括任何大型超大规模云厂商(Hyperscaler)业绩指引的变化,尤其是甲骨文、微软、谷歌或亚马逊——具体而言是那些暗示来自 OpenAI 的营收要么不真实、要么无法到账的措辞。
为了明确起见,我也预计会发生某种形式的融资,很可能主要由资产管理机构出资,并且英伟达有可能打破其先前的承诺再次注资以维持狂欢继续。尽管 OpenAI 财务状况糟糕透顶,但它的存在对整个 AI 行业至关重要,它代表了几乎所有供应商处绝大多数的算力需求,这意味着每个人可能都会尝试给它扔上几块钱。
这可能采取自杀式估值融资的形式(按等于或高于 Anthropic G 轮融资中的 9650 亿美元估值定价),或是残酷的降价融资(downround),估值约在 8000 亿美元左右,并被辩解为“在技术上高于”英伟达、亚马逊和软银上一轮注资时给出的 7300 亿美元投前估值。
我同样能预见到它会走向一场注定失败的公开上市尝试——特别是如果奥特曼设法排挤掉首席财务官萨拉·弗里亚尔(Sarah Friar)的话;后者此前曾表示公司尚未做好 IPO 的准备,而她为这份诚实付出的代价是被指派向“应用端首席执行官”斐济·西莫(Fiji Simo)汇报。据《金融时报》报道,西莫在 7 月因健康问题离开了公司,但不知出于何种原因仍在幕后保持活跃。
公开上市是一个极其糟糕、愚蠢透顶的决定,这也是为什么我愈发坚信奥特曼会考虑这一选项,特别是当投资者产生流动性变现需求的时候。尽管 OpenAI 在行业中地位显赫且承担着关键的算力支出,但它正处于绝望且不可持续的境地;而它的竞争对手已经摸索出如何在更大规模上糊弄那些不懂得如何衡量自身 token 开销的企业客户,这让 OpenAI 的处境雪上加霜。如果没有任何完全出乎意料的奇迹发生,目前尚不清楚它将如何脱困。
当局面变得艰难时,预计奥特曼会发表一系列关于“开创未来的艰难挑战”的言论,批评那些对 AI“极度消极”并设定“不切实际期望”的人——而说出这番话的,正是此前宣称 OpenAI 即将创造出一个能实现任何愿望的精灵的人。他会把责任推卸给所有人——批评者、金融市场、记者、前员工、埃隆·马斯克、达里奥·阿莫代伊(Dario Amodei)、“不理解创新需要付出什么”的合作伙伴、风险投资机构、Twitter 上的发帖网友,以及除山姆·奥特曼以外的几乎所有人——正是这个人在几乎毫无履行规划的情况下,向全球最大的几家巨头公司许下了价值数千亿美元的空头承诺。
**旁注:**我不会去扯什么政府救助或国有化的论调,因为我认为这两种观点都是为了逃避思考真正混乱局势而存在的智力拐杖。OpenAI 可能会获得政府的生命线援助,它可能会获得从政府处借款的资格,或者特朗普(Trump)政府可能什么都不做,毕竟中期选举临近且他的支持率已经跌入谷底。
不,这些数据中心并非什么庞大、秘密的监控帝国的一部分。不,并不存在什么神秘的 1500 亿美元救助计划。每当你选择相信这些,你都是在试图站在富人一边,以为他们通过宏伟的大脑构想出了某种精妙绝伦的计划;而现实情况是,他们全都对增长极度痴迷,误以为 AI 是下一个巨大的增长突破口。现实要沮丧得多——有钱有势的人和普通人一样愚蠢(甚至更蠢),他们只是碰巧走运罢了。
OpenAI 的真正死亡可能会呈现为几种形式,每一种都具有相当的破坏性。
微软吞并 OpenAI
如果发生这种情况,微软的第一步举措将是取消 OpenAI 签署的几乎所有云服务合同,并且必须重述业绩指引,剔除其承诺的 2500 亿美元“Azure 增量支出”。萨提亚(Satya Nadella,如果他还能保住职位的话)绝无可能给谷歌、甲骨文或亚马逊白送数千亿美元,哪怕这意味着微软必须对 GPU 资产计提巨额减值。
在这种情况下,微软可能会大幅缩减(或彻底取消)免费版 ChatGPT 产品,并且很可能会收紧速率限制,或者将所有 ChatGPT Plus 或 Pro 订阅用户转为基于 token 的计费模式,正如其在 6 月对 GitHub Copilot 所做的那样。
任由 OpenAI 自生自灭,奥特曼成为 AI 泡沫的替罪羊
虽然我认为各方会拼凑出某种救援方案,但 OpenAI 也可能直接被任由耗尽资金而死,导致近 1 万亿美元的算力合同无法兑现,进而拖垮 CoreWeave、Cerebras 以及所有依赖其收入生存的企业。其客户将收到接入 Microsoft AI Foundry、Amazon Bedrock 和 Google Vertex 的 API 密钥,并被告知 OpenAI 的模型将几乎不会再有任何后续开发或训练。
这种局面虽然显然会对整个行业造成毁灭性打击,但却能给所有人提供一个替罪羊。是谁许下了所有那些承诺?山姆·奥特曼。是谁把一家垃圾公司经营到破产?山姆·奥特曼。是谁误导所有人相信算力需求无限?山姆·奥特曼。届时会有消息泄露称 OpenAI 在与合作伙伴沟通财务状况时“始终不够坦诚”,从而让所有人把超过 1 万亿美元的惊人浪费重新归咎为一个恶劣骗子的个人行径。
明确地说,真正该受责备的人是萨提亚·纳德拉。是他做出了最初的投资,买下了所有的 GPU,并在 ChatGPT 爆发的那一刻继续疯狂买入。是他向投资者误导了微软 AI 收入的集中度。如果有一个能把所有责任推到奥特曼头上的机会,他会毫不犹豫地抓住,黄仁勋、安迪·贾西(Andy Jassy)和桑达尔·皮查伊(Sundar Pichai)也会如法炮制,即便皮查伊对 OpenAI 向 Google Cloud 贡献的数十亿美元一直保持相对低调。
微软 AI 收入的 70% 很大程度上来自 OpenAI 数百亿美元的算力开销,OpenAI 一旦倒下将导致超大规模云厂商的营收实质性暴跌,必须有人为此承担罪责。Anthropic 同样深陷亏损、同样许下了数百亿美元自身根本无法兑现的承诺,这些事实都将变得无关紧要。OpenAI 将成为一个现成的出气筒,而且是一个罪有应得的出气筒。
Anthropic 与 OpenAI 合并
我知道,我知道。山姆和达里奥在公开活动上连手都不愿意握一下。他们彼此憎恨。他们都是极度渴望关注的空洞伪知识分子。
然而在绝望关头,OpenAI 可能会向 Anthropic 寻求救命稻草——一场旨在同时拉抬双方身价的精选合并,同时让奥特曼及其同伙得以逃脱惩罚。合并后的实体估值可能会超过 2 万亿美元,哪怕这仅仅是基于其整合后的客户群和理论上的“覆盖范围”;尽管哪怕只要思考一秒钟,这听起来都显得无比愚蠢,因为这一所谓的“覆盖范围”将带来翻倍累加的财务灾难,根源在于 OpenAI 糟糕的经济账将与 Anthropic 同样垃圾的底层数据彻底锁死在一起。
*话虽如此,*在危急时刻,这种抱团也可能成为向超大规模云厂商、风险投资机构和资产管理公司索要更多投资的借口,为他们所有人提供一个可以砸钱并宣称“这就是计算的未来”的新标的。
我认为这种情况极不可能发生,即便发生,对所有牵涉其中的人来说都将是毁灭性的。除了刚遭遇脑震荡的患者和患有双色视觉的 AI 鼓吹者之外,这两家公司的经济账对任何人都毫无商业逻辑可言。将它们合并只会制造出一个庞大得多、丑陋得多的灾难——一个将两家公司固有顽疾全盘继承的产物,同时还要背负被寄予厚望成为整个科技行业救世主的荒谬预期。
OpenAI 的未来寄托于不可能完成之事
以下是 OpenAI 到 2030 年必须达成的客观目标清单:
- 年营收达到 2840 亿美元。
- 支付 8000 亿美元或更多的算力债务。
- 在此过程中,OpenAI 必须同时成为亚马逊云科技(AWS)、Microsoft Azure 和 Google Cloud 的最大客户之一,并持续扩大支出规模。
- 实现盈利。
- OpenAI 在 2025 年亏损了 209 亿美元。
- 如果你想根据其安然(Enron)式的财务造假处理方式跳出来说“其实它并没有亏”,那我必须提醒你——卫生间里那个长得和你一模一样的人其实是一块叫“镜子”的东西,那是一块反射表面,展示的是你自己的倒影,而不是另一个穿着和你一样、模仿你一举一动的大活人。 我无法想象你之前有多害怕,希望这能帮到你。
- 截至 2026 年第一季度,其 Non-GAAP 营业利润率为负 122%。
- OpenAI 在 2025 年亏损了 209 亿美元。
OpenAI 的年化营收目前正在“逼近”400 亿美元,而这恰恰发生在其最需要加速狂奔的时刻。这家公司必须在 2026 年底达到约 750 亿美元的年化营收,才有一丝极其微茫的希望去支付其荒唐的算力成本;即便如此,我依然不清楚它究竟如何能够跟上接下来即将到期的(至少)1460 亿美元算力账单。
所有人是时候就“如果 OpenAI 倒下会发生什么”展开一场严肃而有实质意义的探讨了。自我在 2023 年 11 月开始撰文剖析以来,这家公司在经济层面上始终处于极度不稳定的状态;尽管我可能低估了它的苟延残喘能力,但我关于这家公司正走向毁灭的核心论点从未改变——它最终将留下未偿付的交易对手,独自面对随之而来的严重后果。
正如我在《OpenAI 泡沫》一文中所概述的,这些后果非常、非常严重,对日本股市最大的企业之一软银构成了生死存亡的威胁,并且其崩塌势必将引发全球多家顶尖巨头公司业绩指引的断崖式修正。存在一种非常真实的可能:所有持有 OpenAI 股票的人都将无法迎来流动性变现时刻,这意味着数百亿美元的风险投资资本将永远被锁定并彻底归零,除非它能够公开上市——而这种可能性正变得越来越微乎其微。
继续回避讨论 OpenAI 倒下的后果既不理性,也不合逻辑。这是每一位记者、分析师和投资者脑海中都应该思考的局面,哪怕他们并不认为这已成定局;因为 OpenAI 不仅亏损极其惨烈,而且它所作出的承诺规模之大,已占到未来几年超大规模云厂商营收的至少 20%,甚至可能高达 30% 到 40%。
对这种局面继续视而不见是极不负责任的行为,我敦促我的同行、分析师、记者、经济学家和投资者们,开始严肃考量 OpenAI 覆灭的可能性及其带来的连锁反应。
要证明我是错的,OpenAI 必须在短短三年内成为一家年营收超越 Meta(Meta 营收为 2000 亿美元,而 OpenAI 预测其 2030 年营收为 2840 亿美元)的公司,并履行比英伟达(2159 亿美元)、台积电(1220 亿美元)和三星(2700 亿美元)营收总和还要多出 27% 的债务(8000 亿美元以上)。
OpenAI 并不需要违法才具有危险性。每当社会大众为山姆·奥特曼惊人的铺张浪费和脱离现实的承诺制造一次共识,企业就会为了试图捕捉其理论价值而进一步加大杠杆,投资者也会被进一步操纵去为一个几乎完全建立在其算力开销之上的行业输血。
正如我在《OpenAI 泡沫》中所论述的,它的崩盘将带来如今已无可避免的经济后果。软银的灭顶之灾是一个非常现实的可能。绝大多数 AI 投资彻底归零的概率远比任何人愿意想象的要高得多;与此同时,根据彭博社的数据,一家每投入 1 美元只能收回 30 美分的风险投资机构居然被视为行业前 5% 的佼佼者。失去 OpenAI 的营收,甲骨文将会分崩离析。
不对 OpenAI 崩溃的潜在可能性展开积极且有实质意义的探讨,是彻头彻尾的不负责任。假装这家公司的经济账不存在重大且致命的问题,是在蓄意逃避现实;而任何承受这种无知后果的人都理应得到更好的对待,无论是一位正在阅读你研报的投资者,还是一位被残缺不全的新闻报道所蒙蔽的读者。
接下来发生的可能是一场安然与雷曼兄弟(Lehman Brothers)的合体风暴,在其身后留下一片狼藉与毁灭;而这一本可避免的系统性风险,正是由被阉割的媒体行业以及看不透未来两个季度走势的卖方分析师们亲手助长与促成的。
归根结底,OpenAI 崩塌所造成的破坏已避无可避。原本避免这一灾难的时机是在 2024 年,在它做出所有那些承付义务、筹集更多巨额资金之前。一旦它迈出了那一步,它就误导了整个行业去相信对 AI 存在着庞大的真实需求;而实际发生的,不过是山姆·奥特曼和达里奥·阿莫代伊吞噬了每一丝算力容量,并用来自卖方的股权投资支付了账单——这是一场由极度渴望超常规增长而陷入疯狂的人所制造的幻觉。
无论你对我的文章作何感想,我都恳求你们哪怕仅仅将 OpenAI 崩盘的前景当成一回事,并据此做好准备。